SMBC BUSINESSアプリ
- 3.5
- 評価
- 10.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
法人向けの銀行アプリを選ぶとき、機能の多さよりも、日々の入出金や振込を迷わず処理できるかが大切です。私が試したSMBC BUSINESSアプリは、誰でも使える総合的な家計簿アプリではなく、「Trunk」を利用している法人のために絞り込まれた三井住友銀行の公式アプリです。対象がはっきりしているぶん、会社のお金をスマートフォンで扱いたい人には分かりやすく、個人利用や複雑な経理業務まで一つで済ませたい人には向きません。
私の結論を先に言うと、口座開設から日常的な振込までをスマホ中心で進めたい小規模法人には、かなり現実的な選択肢です。一方で、複数の銀行口座を横断して管理したい人や、会計ソフトとの連携、担当者ごとの細かな権限管理を最優先する人は、専用の法人向けオンラインバンキングを比較したほうが納得しやすいでしょう。
スマホで法人の銀行手続きをまとめたい人に合う理由
私は、スマホで銀行業務を進められることだけでなく、誰が操作し、どの段階でパソコンや別の経理ツールへ切り替えるのかまで決めておくと、導入後の迷いを減らせると考えます。特に少人数の会社では、手軽さと支払い管理の責任をどう両立させるかが選択の分かれ目です。次は、どんな会社ならこのアプリの強みを生かしやすいかを見ていきます。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


対象ユーザーが明確だから、入口で迷いにくい
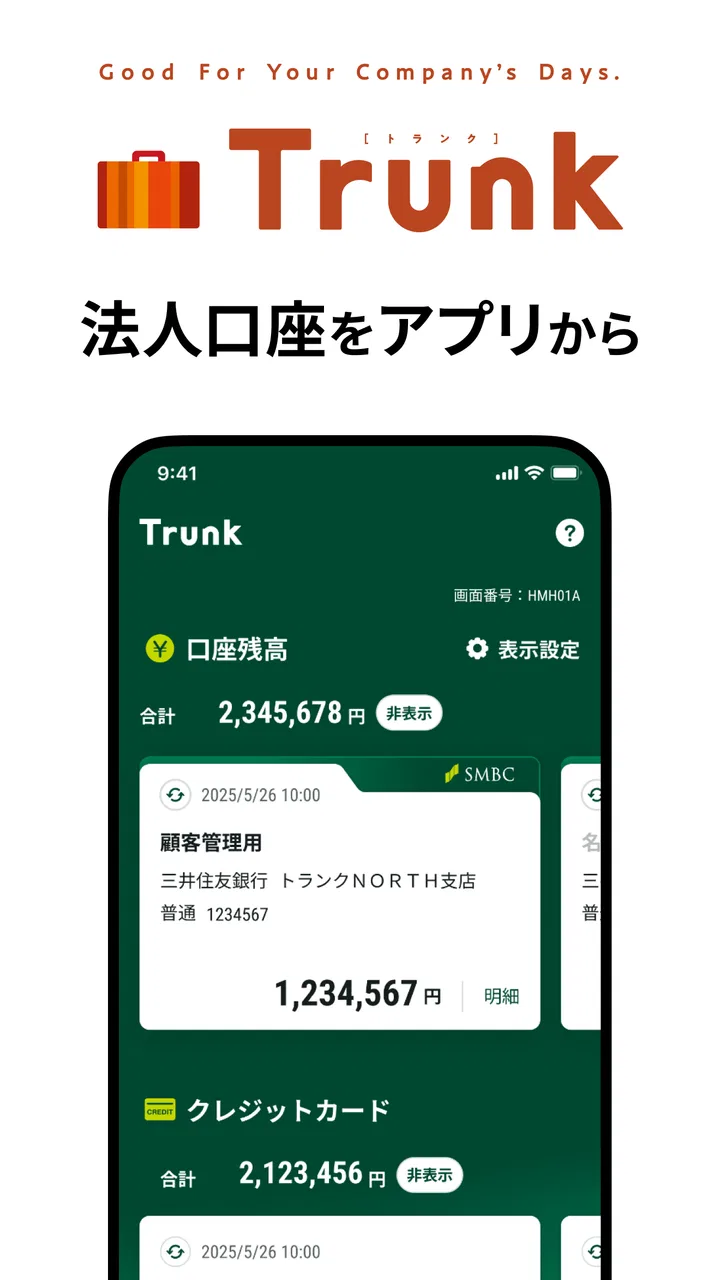
このアプリの開発元は株式会社三井住友銀行です。金融カテゴリのアプリとして、個人の預金管理を広くカバーするというより、Trunkを利用する法人に向けた公式窓口という位置づけが特徴です。アプリを開いた時点で、自分の用途が法人の銀行取引なら、一般的な個人向けアプリと取り違えにくい設計だと感じました。
法人用のサービスは、申し込み先やログイン先が分かりにくくなりがちです。特に会社を作ったばかりの時期は、個人口座と法人口座、銀行の公式アプリと認証用の仕組みを混同しやすいものです。このアプリは対象をTrunk利用法人に限定しているため、少なくとも「どのサービス向けのアプリなのか」が曖昧になりにくい点は安心材料です。
口座開設をスマホで進められる手軽さ
私が最も実用的だと思ったのは、法人の口座開設申し込みをスマートフォンから進められる点です。案内では最短20分で申し込めるとされています。もちろん、実際の所要時間は会社情報や入力内容、確認作業によって変わるので、誰でも同じ時間で完了すると考えるべきではありません。それでも、紙の書類を準備して窓口へ行くことが前提の手続きと比べると、創業直後の負担を減らしやすい流れです。
おすすめしたいのは、申し込みを移動中に急いで済ませるのではなく、会社の基本情報や代表者情報を確認できる場所で始める使い方です。法人の銀行手続きでは、入力ミスが後の確認を増やします。スマホだけで始められるからこそ、登記情報や本人確認に使うものを手元にそろえてから進めると、途中で止まりにくくなります。
振込コストを意識する会社にメリットがある
他行宛ての振込手数料は145円と案内されています。取引先への支払いが毎月発生する会社にとって、振込先が三井住友銀行以外でも一定のコストを意識しやすい設定です。少額の支払いを何度も行う事業者ほど、手数料は売上とは別に積み上がるため、銀行選びの比較軸になります。
ただし、私はこの金額だけで銀行を決めるのはおすすめしません。振込件数、給与支払いの方法、入金される銀行、経理担当者の人数によって、便利さは変わります。月額利用料は無料とされていますが、実際の運用では手数料以外の条件も確認し、会社の取引パターンに当てはめて判断するのが安全です。
小さな会社の「まず口座を持つ」を後押しする
個人事業から法人化したばかりの会社や、まだ経理担当者を置いていない会社では、銀行業務を代表者が兼ねることがあります。その場合、パソコンを開く時間を確保するより、手元のスマートフォンで申し込みや確認を進められるほうが現実的です。外出の多い営業会社、店舗運営、少人数の制作会社などには、このモバイル中心の考え方が合います。
私なら、最初から大規模企業向けの複雑な管理環境を求めるのではなく、まず法人用口座を整え、日常の振込を無理なく回したい段階で検討します。SMBC BUSINESSアプリは、その初期段階に焦点を合わせた道具として見ると評価しやすいです。
実際の利用場面を想像すると分かりやすい
たとえば、少人数のデザイン会社が外部の協力者へ毎月支払いを行う場面を考えてみます。代表者が移動中に支払い予定を確認し、会社の口座から他行の受取先へ振り込む。この一連の作業をスマホ中心で進められれば、経理のためだけにオフィスへ戻る必要を減らせます。振込手数料を一件ごとに確認しやすい点も、支払い方法を決めるときに役立ちます。
一方で、支払い件数が多い会社では、スマホで一件ずつ操作することが負担になる可能性があります。月末に大量の請求を処理する会社なら、入力のしやすさだけでなく、まとめて処理できるか、承認を分けられるか、履歴を経理へ渡しやすいかを先に確認したいところです。ここは、個人向けアプリの感覚で選ばないほうがよい部分です。
通常の個人向け銀行アプリとの違い
個人向け銀行アプリは、残高確認や個人間の送金、カード利用の確認など、生活者の日常を中心に設計されています。それに対して、このアプリは法人の口座開設と事業上の振込を起点に考えるものです。会社のお金と個人のお金を分けたい人にとって、目的がはっきりしていること自体が利点になります。
ただ、個人向けアプリに慣れている人ほど、法人取引でも同じような軽快さや機能の広さを期待しがちです。法人では、本人確認、会社情報、支払い責任、社内の承認など、個人にはない要素があります。そのため、画面がシンプルでも、手続きが常に一瞬で終わるとは限りません。私は、シンプルさを「機能が少ない」というより、「対象を絞っている結果」と受け止めています。
一般的な法人向けオンラインバンキングとの比較
ブラウザで使う法人向けオンラインバンキングは、パソコンの大きな画面で明細や支払いを扱いやすく、複数人で経理を分担する会社に向くことがあります。資料を見ながら入力したい場合や、会計処理と並行して作業したい場合も、パソコンのほうが快適でしょう。
スマホアプリの強みは、時間と場所の自由さです。外出先で残高を確認したい、急な支払いを処理したい、口座開設の入口をすぐに作りたいという場面では有利です。逆に、長い一覧を見比べる仕事や、複数の担当者が関わる運用では、専用の法人サービスやパソコン操作が上回ることがあります。どちらが優れているかではなく、会社の銀行業務が「少数の担当者による機動的な処理」なのか、「複数人による定型的な経理」なのかで選ぶべきです。
見落としやすい三つの実務上のポイント
一つ目は、アプリを入れる前に、会社として誰が主に操作するのかを決めておくことです。代表者だけが使うのか、経理担当者も扱うのかで、必要な運用ルールが変わります。スマホが手軽だからといって、会社の支払いを個人の感覚で管理すると、後から確認しづらくなります。
二つ目は、振込手数料を一件単位ではなく、月間の取引回数で考えることです。他行宛ての手数料が145円でも、取引先の数が増えれば総額は変わります。支払い日をまとめられる会社なら効率が上がる一方、毎日少額の振込が必要な会社では、別の料金体系や一括処理のしやすさが有利になる場合があります。
三つ目は、スマホを紛失したときの社内対応を先に決めることです。銀行アプリは便利ですが、端末を会社の業務道具として使うなら、端末のロックや利用者の交代時の確認など、基本的な管理を後回しにしないほうがよいです。これはアプリの操作性とは別の話ですが、モバイルで法人のお金を扱う以上、実務上かなり重要です。
使う前に知っておきたい制約
まず、誰でも自由に使えるアプリではありません。Trunkを利用する法人向けなので、個人の銀行口座を管理したい人や、別の法人向けサービスを使っている会社には適合しません。アプリストアで見つけたからといって、個人用の新しい銀行アプリとして入れるものではない点に注意が必要です。
次に、スマートフォン中心の運用がすべての会社に快適とは限りません。支払い件数が多い、入力を複数人で分担する、帳簿や請求書を大画面で見ながら処理する、といった会社では、アプリだけに業務を寄せると窮屈になる可能性があります。私は、少数の定型的な銀行操作には向く一方、経理全体を置き換えるものとして期待しないほうがよいと考えています。
また、無料で使えることも、会社に発生する銀行関連コストがすべてゼロになる意味ではありません。月額利用料無料という点は魅力ですが、振込など個別の取引にかかる費用は別に考える必要があります。無料という言葉だけで判断せず、自社の支払い件数と相手先銀行をもとに計算するのが現実的です。
評価と利用規模から見える現在の印象
ストア上の平均評価は3.5で、評価数は36件です。利用規模は一万件以上のインストールと案内されています。大きな個人向け金融アプリと同じように、多数の利用者の声が積み上がったサービスとして見るより、対象を限定した法人向けアプリとして、実際の自社環境に合うかを確認するのがよいでしょう。
私は評価の数字だけで良し悪しを決めるより、法人向けアプリ特有の相性を重視します。代表者が一人で口座を管理する会社なら、必要な操作へ早く進めることが評価につながります。反対に、経理の分業や複雑な承認を求める会社では、評価以前に要件が合わない可能性があります。
対応環境と更新について
価格は無料で、対象年齢は3歳以上です。金融アプリとしては、年齢表示よりも、実際に使う法人の担当者が対応端末を用意できるかが重要です。必要な最小OSは10なので、古い端末を業務用に再利用する場合は、インストール前にOSの状態を確認しておくと安心です。
現在のバージョンは1.5.0です。銀行アプリは、スマートフォンのOS更新やセキュリティ環境との相性が業務に影響しやすいため、会社で使う端末を長期間放置しないことをおすすめします。アプリが無料でも、端末の更新や社内の利用者交代まで含めて運用を考える必要があります。
どんな会社なら導入を検討しやすいか
最も相性がよいのは、Trunkを利用していて、法人用口座の開設と日常的な振込をスマホで簡潔に進めたい小規模法人です。代表者が経理を兼ねる会社、外出が多い会社、銀行窓口へ行く時間を減らしたい会社なら、アプリの価値を感じやすいでしょう。
反対に、個人の資産管理をしたい人、複数銀行の残高を一つの画面で見たい人、会計ソフトを中心に経理を組み立てたい人には、別の道具を併用するほうが自然です。大人数の経理部門や、支払いの承認を厳格に分ける会社も、アプリ単体ではなく、法人向けオンラインバンキング全体と比較してください。
導入前には、まず自社の銀行業務を三つに分けて考えると判断しやすくなります。口座開設、残高や入出金の確認、取引先への振込です。この三つをスマホで処理できれば十分なのか、それとも明細の加工、複数人の承認、会計への取り込みまで必要なのかを整理します。前者なら候補になり、後者なら補助ツールや別サービスを含めた検討が必要です。
私の最終的な評価
SMBC BUSINESSアプリは、法人向け銀行サービスの入口と日常操作をスマホに寄せたい人へ、目的を絞って応えるアプリです。口座開設の申し込みをスマホから始められること、他行宛て振込手数料が145円であること、月額利用料が無料であることは、創業直後や少人数の会社にとって分かりやすい魅力です。
ただし、便利さの中心は「法人銀行業務をすべて自動化すること」ではありません。会社の規模が大きくなり、支払い件数や担当者が増えたときには、パソコン中心の法人向けサービス、会計ソフト、社内承認の仕組みを組み合わせるほうが適切です。ここを理解せずに、個人向けアプリのような万能さを求めると、使い始めてから物足りなさを感じるでしょう。
私なら、Trunkを利用する小規模法人で、まず銀行業務をスマホから始めたい場合におすすめします。逆に、対象サービスが違う人や、会社のお金を複数人で細かく管理する必要がある人には、導入前の比較を強く勧めます。スマホで法人の基本的な銀行手続きを軽くしたい会社には有力ですが、経理全体を一つで完結させるアプリではありません。
SMBC BUSINESSアプリに関するよくある質問
01SMBC BUSINESSアプリとは、どのようなサービスですか?
SMBC BUSINESSアプリは、法人・個人事業主向けに、銀行口座の残高や入出金明細を確認したり、振込などの銀行取引をスマートフォンから行ったりするためのアプリです。外出先でも取引状況を確認しやすく、経理担当者や事業主の入出金管理を効率化できます。利用できる機能や対象サービスは、契約内容や口座の種類によって異なる場合があります。
02SMBC BUSINESSアプリの利用を始めるには何が必要ですか?
利用開始には、対応する三井住友銀行の法人向けサービスや口座契約、登録済みのログイン情報などが必要です。初回設定では、本人確認、利用者情報の登録、認証方法の設定を求められることがあります。契約しているサービスによって手順が異なるため、アプリをダウンロードする前に、公式案内で対象者や必要な情報を確認しておくとスムーズです。
03SMBC BUSINESSアプリで振込や支払いはできますか?
契約している法人向けサービスや権限設定によっては、アプリから振込などの手続きを行える場合があります。ただし、すべての利用者が同じ操作をできるわけではなく、承認権限やワンタイムパスワードなど追加認証が必要になることもあります。実際に利用できる取引、限度額、受付時間、手数料については、契約内容と公式の最新情報を確認してください。
04セキュリティ面で安心して使えるアプリですか?
銀行取引を扱うアプリのため、ログイン認証や端末認証、ワンタイムパスワードなど、複数のセキュリティ対策が用意されている場合があります。ただし、安全性は利用者の管理にも左右されます。公式ストア以外からアプリを入手せず、OSを最新に保ち、暗証情報を他人に教えないことが重要です。不審な通知やログイン画面が表示された場合は、公式窓口へ確認しましょう。
05スマートフォンの機種変更や紛失時にはどうすればよいですか?
機種変更時は、旧端末での認証解除や新端末での再登録など、所定の移行手続きが必要になることがあります。端末を紛失した場合は、不正利用を防ぐため、できるだけ早くアプリや銀行サービスの利用停止、認証情報の変更、金融機関への連絡を行ってください。事前に登録情報や問い合わせ先を確認し、バックアップコードなどがある場合は安全な場所で管理しておくと安心です。
メリット
- 残高や入出金明細をスマートフォンですぐ確認できる
- 振込などの銀行取引を外出先から手軽に操作できる
- 複数の口座情報をまとめて管理しやすい
- 生体認証に対応し、ログイン時の手間を減らせる
- 法人向けの資金管理をスマホで完結しやすい
デメリット
- 利用には対象となるSMBCの法人向けサービス契約が必要
- 初回登録や端末変更時の設定に手間がかかる場合がある
- 利用できる機能は契約内容や権限によって異なる
- 振込操作では確認手順が多く、急ぎの時は少し煩雑
- メンテナンス中は一部のサービスを利用できない

SMBC BUSINESSアプリ
ギャラリー